FD Interest Calculator: 7% ब्याज पर ₹1 लाख करीब ₹2 लाख, समझें कंपाउंडिंग का असर


Neha Tripathi
2 घंटे पहलेShare market pe nazar rakhna zaroori ho gaya hai.

Monika Das
3 घंटे पहलेMarket mein itna uthar-chadhaav, investors pareshan hain.

Anjali Patil
5 घंटे पहलेBusiness world mein yeh ek badi halachal hai.

Saanvi Pandey
5 घंटे पहलेFinancial planning sochni hogi ab naye sir se.

Sonu rai
7 घंटे पहलेPaise ka khel bahut risk bhara ho gaya hai, sambhal ke chalo.

Payal jadon
9 घंटे पहलेShare market pe nazar rakhna zaroori ho gaya hai.

Simran Arora
10 घंटे पहलेBusiness world mein yeh ek badi halachal hai.
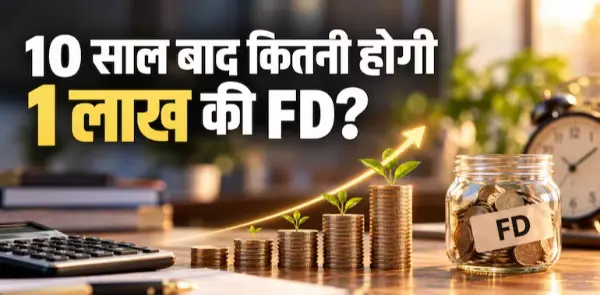
₹1 लाख की FD 10 साल में कितनी हो सकती है?
अगर आपके पास ₹1 लाख की एकमुश्त रकम है और आप इसे 10 साल के लिए निवेश करना चाहते हैं, तो फिक्स्ड डिपॉजिट यानी FD एक विकल्प हो सकता है। खासकर शेयर बाजार में उतार-चढ़ाव के बीच कुछ निवेशक निश्चित ब्याज वाली योजनाओं को प्राथमिकता देते हैं। हालांकि FD चुनते समय सिर्फ ब्याज दर देखना पर्याप्त नहीं है, बल्कि यह भी समझना जरूरी है कि ब्याज किस तरह जुड़ता है और लंबी अवधि में आपकी रकम कितनी हो सकती है।
6%, 7% और 8% ब्याज पर कितना पैसा बनेगा?
10 साल की अवधि और तिमाही कंपाउंडिंग मानने पर ₹1 लाख की रकम 6% सालाना ब्याज पर करीब ₹1.81 लाख, 7% पर करीब ₹2.00 लाख और 8% पर करीब ₹2.21 लाख हो सकती है। यानी 6% और 8% ब्याज दर के बीच अंतर होने पर 10 साल बाद रकम में करीब ₹39,400 का फर्क पड़ सकता है। ये आंकड़े दिए गए ब्याज दर और तिमाही कंपाउंडिंग के आधार पर अनुमानित गणना हैं।
7% ब्याज पर रकम करीब दोगुनी
अगर 10 साल की FD पर 7% सालाना ब्याज मिलता है और यह क्युमुलेटिव FD है, जिसमें ब्याज को दोबारा FD में जोड़ दिया जाता है, तो कंपाउंडिंग का फायदा मिलता है। तिमाही कंपाउंडिंग के आधार पर ₹1 लाख की रकम 10 साल बाद करीब ₹2 लाख हो सकती है। वास्तविक मैच्योरिटी राशि बैंक की ब्याज गणना और लागू नियमों के अनुसार अलग हो सकती है।
कंपाउंडिंग से कैसे बढ़ती है रकम?
क्युमुलेटिव FD में ब्याज नियमित तौर पर खाते में नहीं निकाला जाता, बल्कि वह FD में जुड़ता रहता है। इसके बाद अगले चक्र में ब्याज केवल शुरुआती मूल रकम पर नहीं, बल्कि पहले से जुड़ी ब्याज की रकम पर भी मिलता है। इसी प्रक्रिया को कंपाउंडिंग कहा जाता है। लंबी अवधि में इसका प्रभाव अधिक दिखाई देता है, इसलिए FD चुनते समय ब्याज दर के साथ कंपाउंडिंग की अवधि और भुगतान का तरीका भी देखना जरूरी है।
हर महीने ब्याज चाहिए तो अलग विकल्प
अगर निवेशक का उद्देश्य FD से नियमित आय लेना है, तो मंथली इंटरेस्ट पेआउट वाली FD का विकल्प देखा जा सकता है। इसमें ब्याज तय अंतराल पर बैंक खाते में मिल सकता है, लेकिन वह रकम FD में दोबारा जुड़ती नहीं है। इसलिए ऐसी FD की 10 साल बाद मिलने वाली मैच्योरिटी रकम क्युमुलेटिव FD से अलग हो सकती है।
FD करने से पहले इन बातों का रखें ध्यान
लंबी अवधि की FD करने से पहले ब्याज दर के साथ यह भी देखना चाहिए कि FD क्युमुलेटिव है या मंथली पेआउट वाली, समय से पहले निकालने के क्या नियम हैं और प्रीमैच्योर क्लोजर पर कितना ब्याज मिलेगा। FD से मिलने वाला ब्याज टैक्स के दायरे में आ सकता है और टैक्स का असर आपकी वास्तविक कमाई पर पड़ सकता है। इसलिए निवेश से पहले बैंक की मौजूदा शर्तों और अपनी वित्तीय स्थिति को ध्यान में रखना जरूरी है।
Disclaimer
यह जानकारी सामान्य जागरूकता के लिए है। FD की ब्याज दरें, कंपाउंडिंग नियम, टैक्स और प्रीमैच्योर क्लोजर की शर्तें बैंक तथा ग्राहक की स्थिति के अनुसार अलग हो सकती हैं। किसी भी वित्तीय निर्णय से पहले संबंधित बैंक या योग्य वित्तीय विशेषज्ञ से सलाह लें।