Loan Default Rules: लोन की EMI नहीं भरने पर क्या बैंक जब्त कर सकता है आपकी संपत्ति?


Navya Nair
0 सेकंड पहलेShare market pe nazar rakhna zaroori ho gaya hai.

Harsh Pandya
0 सेकंड पहलेMarket mein itna uthar-chadhaav, investors pareshan hain.

Anika Rajput
0 सेकंड पहलेMarket mein itna uthar-chadhaav, investors pareshan hain.

Diya Gupta
0 सेकंड पहलेYeh decision business community ko buri tarah affect karega.

Pihu Agarwal
0 सेकंड पहलेFinancial planning sochni hogi ab naye sir se.

Krishna Yadav
30 मिनट पहलेMarket mein itna uthar-chadhaav, investors pareshan hain.

Ada khan
1 घंटे पहलेChhote vyapariyon ko bahut nuksan hoga isse.

Kunal Rao
2 घंटे पहलेChhote vyapariyon ko bahut nuksan hoga isse.
EMI नहीं भर पाने पर जानें अपने अधिकार
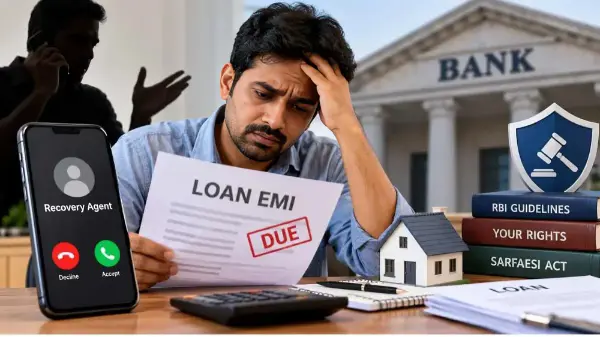
घर, कार या अन्य जरूरतों के लिए लिया गया लोन समय पर नहीं चुका पाने पर बैंक की ओर से भुगतान के लिए संपर्क किया जा सकता है। आर्थिक परेशानी के कारण EMI छूटने पर कई लोग रिकवरी कॉल और कानूनी कार्रवाई को लेकर चिंतित हो जाते हैं। हालांकि, बकाया रकम की वसूली के लिए बैंक और रिकवरी एजेंटों को निर्धारित नियमों का पालन करना होता है। कर्जदार को भी अपने लोन समझौते, बकाया भुगतान और उपलब्ध कानूनी विकल्पों की जानकारी रखनी चाहिए।
रिकवरी एजेंट किन तरीकों से संपर्क कर सकते हैं?
भारतीय रिजर्व बैंक (RBI) के निर्देशों के अनुसार, बैंक और उनके रिकवरी एजेंट कर्जदार को धमका नहीं सकते, गाली नहीं दे सकते और न ही सार्वजनिक रूप से अपमानित कर सकते हैं। निर्धारित समय के बाहर रिकवरी के लिए फोन करना, लगातार परेशान करना या परिवार और दोस्तों को अनुचित तरीके से संपर्क करके दबाव बनाना भी नियमों के खिलाफ हो सकता है। RBI के निर्देशों में रिकवरी कॉल के लिए सुबह 8 बजे से पहले और शाम 7 बजे के बाद संपर्क करने पर रोक का प्रावधान है। यदि किसी एजेंट का व्यवहार अनुचित हो, तो कॉल रिकॉर्ड, संदेश, तारीख और संबंधित विवरण सुरक्षित रखें तथा बैंक में लिखित शिकायत दर्ज कराएं।
क्या बैंक संपत्ति जब्त कर सकता है?
अगर लोन के लिए घर, जमीन या दूसरी संपत्ति गिरवी रखी गई है, तो बकाया चुकाने में लगातार चूक होने पर बैंक कानून के अनुसार उस संपत्ति के विरुद्ध कार्रवाई कर सकता है। हालांकि, केवल एक EMI छूटने का अर्थ यह नहीं है कि बैंक बिना निर्धारित प्रक्रिया के तुरंत संपत्ति जब्त करके बेच सकता है। पात्र मामलों में वित्तीय संस्थान SARFAESI कानून के तहत कार्रवाई कर सकते हैं। इस प्रक्रिया में लागू कानूनी शर्तों और नोटिस संबंधी प्रावधानों का पालन जरूरी होता है। कार्रवाई का तरीका लोन के प्रकार, बकाया स्थिति, संपत्ति और लागू कानून पर निर्भर करता है।
बैंक का नोटिस मिलने पर क्या करें?
बैंक से भुगतान या बकाया रकम के संबंध में नोटिस मिले तो उसे नजरअंदाज न करें। नोटिस में दी गई समय-सीमा, बकाया रकम और कार्रवाई के आधार को ध्यान से पढ़ें। यदि हिसाब में गलती लगती है, तो बैंक से लिखित विवरण मांगें और निर्धारित समय के भीतर जवाब दें। संपत्ति के विरुद्ध कानूनी कार्रवाई का नोटिस मिलने पर जरूरत के अनुसार योग्य वकील से सलाह लेना उपयोगी हो सकता है। समय पर जवाब देने और दस्तावेज संभालकर रखने से अपने पक्ष को स्पष्ट करने में मदद मिलती है।
EMI चुकाने में परेशानी हो तो क्या विकल्प हैं?
नौकरी छूटने, आय कम होने, बीमारी या किसी अन्य आर्थिक कठिनाई के कारण EMI चुकाना मुश्किल हो रहा है, तो बैंक से जल्द संपर्क करें। अपनी स्थिति बताकर किस्तों के पुनर्निर्धारण, भुगतान अवधि बढ़ाने या अन्य संभावित विकल्पों पर बातचीत की जा सकती है। हालांकि, राहत मिलना बैंक की नीति, लोन समझौते और मामले की परिस्थितियों पर निर्भर करेगा। बैंक से हुई बातचीत, भुगतान रसीदों और अन्य जरूरी दस्तावेजों की प्रतियां अपने पास रखें।
बैंक शिकायत का समाधान न करे तो कहां जाएं?
रिकवरी एजेंट के अनुचित व्यवहार या बैंक की सेवा से जुड़ी शिकायत पहले संबंधित बैंक में दर्ज कराएं और शिकायत संख्या सुरक्षित रखें। यदि बैंक तय अवधि में जवाब नहीं देता या शिकायत का समाधान संतोषजनक नहीं होता, तो पात्र मामलों में RBI की एकीकृत लोकपाल योजना के तहत शिकायत की जा सकती है। इस व्यवस्था की पात्रता और प्रक्रिया RBI के लागू नियमों के अनुसार तय होती है। EMI में चूक होने से क्रेडिट स्कोर प्रभावित हो सकता है और लोन की शर्तों के अनुसार अतिरिक्त शुल्क भी लग सकते हैं। इसलिए समय रहते बैंक से संवाद करना और अपने अधिकारों के साथ भुगतान संबंधी जिम्मेदारियों को समझना जरूरी है।