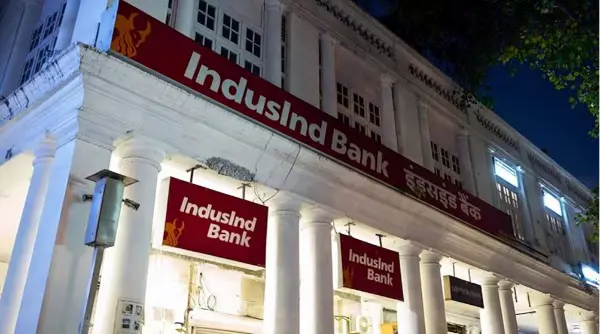
IndusInd Bank Rebound: इंडसइंड बैंक के शेयर में नतीजों के बाद तेजी
Kabir Shukla
0 सेकंड पहलेTeam India Zindabad! Aage badhte raho.
Monika Das
0 सेकंड पहलेBhagwan par bharosa rakhna chahiye, woh sab sahi karenge.
दूसरी तिमाही के नतीजों के बाद शेयर में तेजी
इंडसइंड बैंक के सितंबर 2026 तिमाही के नतीजों के बाद उसके शेयरों में खरीदारी देखने को मिली। कारोबार के दौरान शेयर 2.33 प्रतिशत तक उछलकर 854.45 रुपये पर पहुंच गया, जबकि बीएसई पर बाद में यह 0.98 प्रतिशत की बढ़त के साथ 843.20 रुपये पर कारोबार कर रहा था। बैंक के सालाना आधार पर घाटे से मुनाफे में लौटने और एसेट क्वालिटी में सुधार ने निवेशकों का ध्यान खींचा। हालांकि, नेट इंटरेस्ट मार्जिन यानी एनआईएम पर दबाव अब भी बैंक के लिए एक प्रमुख चिंता बना हुआ है।
घाटे से मुनाफे में लौटा बैंक
सितंबर तिमाही में इंडसइंड बैंक ने पिछले साल के 437 करोड़ रुपये के शुद्ध घाटे के मुकाबले 1,242 करोड़ रुपये का शुद्ध मुनाफा दर्ज किया। बैंक की नेट इंटरेस्ट इनकम सालाना आधार पर 3.6 प्रतिशत बढ़कर 4,569 करोड़ रुपये रही, जबकि ऑपरेटिंग प्रॉफिट 40.4 प्रतिशत बढ़कर 2,875 करोड़ रुपये पर पहुंच गया। तिमाही आधार पर ग्रॉस एनपीए 3.25 प्रतिशत से घटकर 2.73 प्रतिशत और नेट एनपीए 0.95 प्रतिशत से कम होकर 0.83 प्रतिशत रहा। बैंक प्रबंधन को उम्मीद है कि कर्ज की वृद्धि उद्योग की रफ्तार के अनुरूप रहेगी और सुरक्षित रिटेल लेंडिंग तथा एमएसएमई कर्ज पर विशेष ध्यान दिया जाएगा।
मार्जिन में सुधार और मुनाफे की रिकवरी चुनौती
बैंक के सामने अब मुनाफे में सुधार को बनाए रखने की चुनौती है। सितंबर तिमाही में विदेशी मुद्रा जमा यानी FCNR(B) के कारण एनआईएम पर लगभग 7 से 8 बेसिस प्वाइंट का दबाव पड़ा। प्रबंधन को उम्मीद है कि अगले दो तिमाहियों में मार्जिन पर दबाव कम हो सकता है। बैंक का लक्ष्य मार्च 2027 तिमाही तक एसेट्स पर रिटर्न यानी RoA को 1 प्रतिशत तक पहुंचाना है, जबकि मध्यम अवधि में 1.75 से 1.8 प्रतिशत का लक्ष्य रखा गया है। फिलहाल RoA 0.82 प्रतिशत बताया गया है। माइक्रोफाइनेंस कारोबार में सुधार के संकेत मिले हैं, लेकिन कुछ राज्यों के सूखा प्रभावित इलाकों में कर्ज बांटने को लेकर बैंक सतर्क है।
ब्रोकरेज की राय में अलग-अलग अनुमान
ब्रोकरेज फर्म मैक्वेरी ने इंडसइंड बैंक पर अंडरपरफॉर्म रेटिंग बरकरार रखते हुए 760 रुपये का टारगेट प्राइस दिया है। वहीं, यूबीएस ने 870 रुपये के टारगेट प्राइस के साथ सेल रेटिंग दी है। ब्रोकरेज रिपोर्टों के मुताबिक, फीस से होने वाली कमाई और क्रेडिट कॉस्ट में नरमी ने तिमाही मुनाफे को सहारा दिया, लेकिन एनआईएम में दबाव, जमा जुटाने की लागत और CASA जमा की कमजोरी आगे चुनौती बन सकती है। अलग-अलग ब्रोकरेज अनुमानों से स्पष्ट है कि बैंक की आगे की चाल मुनाफे की निरंतरता, मार्जिन में सुधार और कर्ज की गुणवत्ता पर निर्भर करेगी। ये टारगेट प्राइस ब्रोकरेज के अनुमान हैं, शेयर के भविष्य के प्रदर्शन की गारंटी नहीं। निवेश का निर्णय लेने से पहले अपने वित्तीय सलाहकार से परामर्श करना उचित है।